
پزشکیان به دنبال پایان بنگاه داری دولت؛ سایپا زیر ذرهبین واگذاری ها

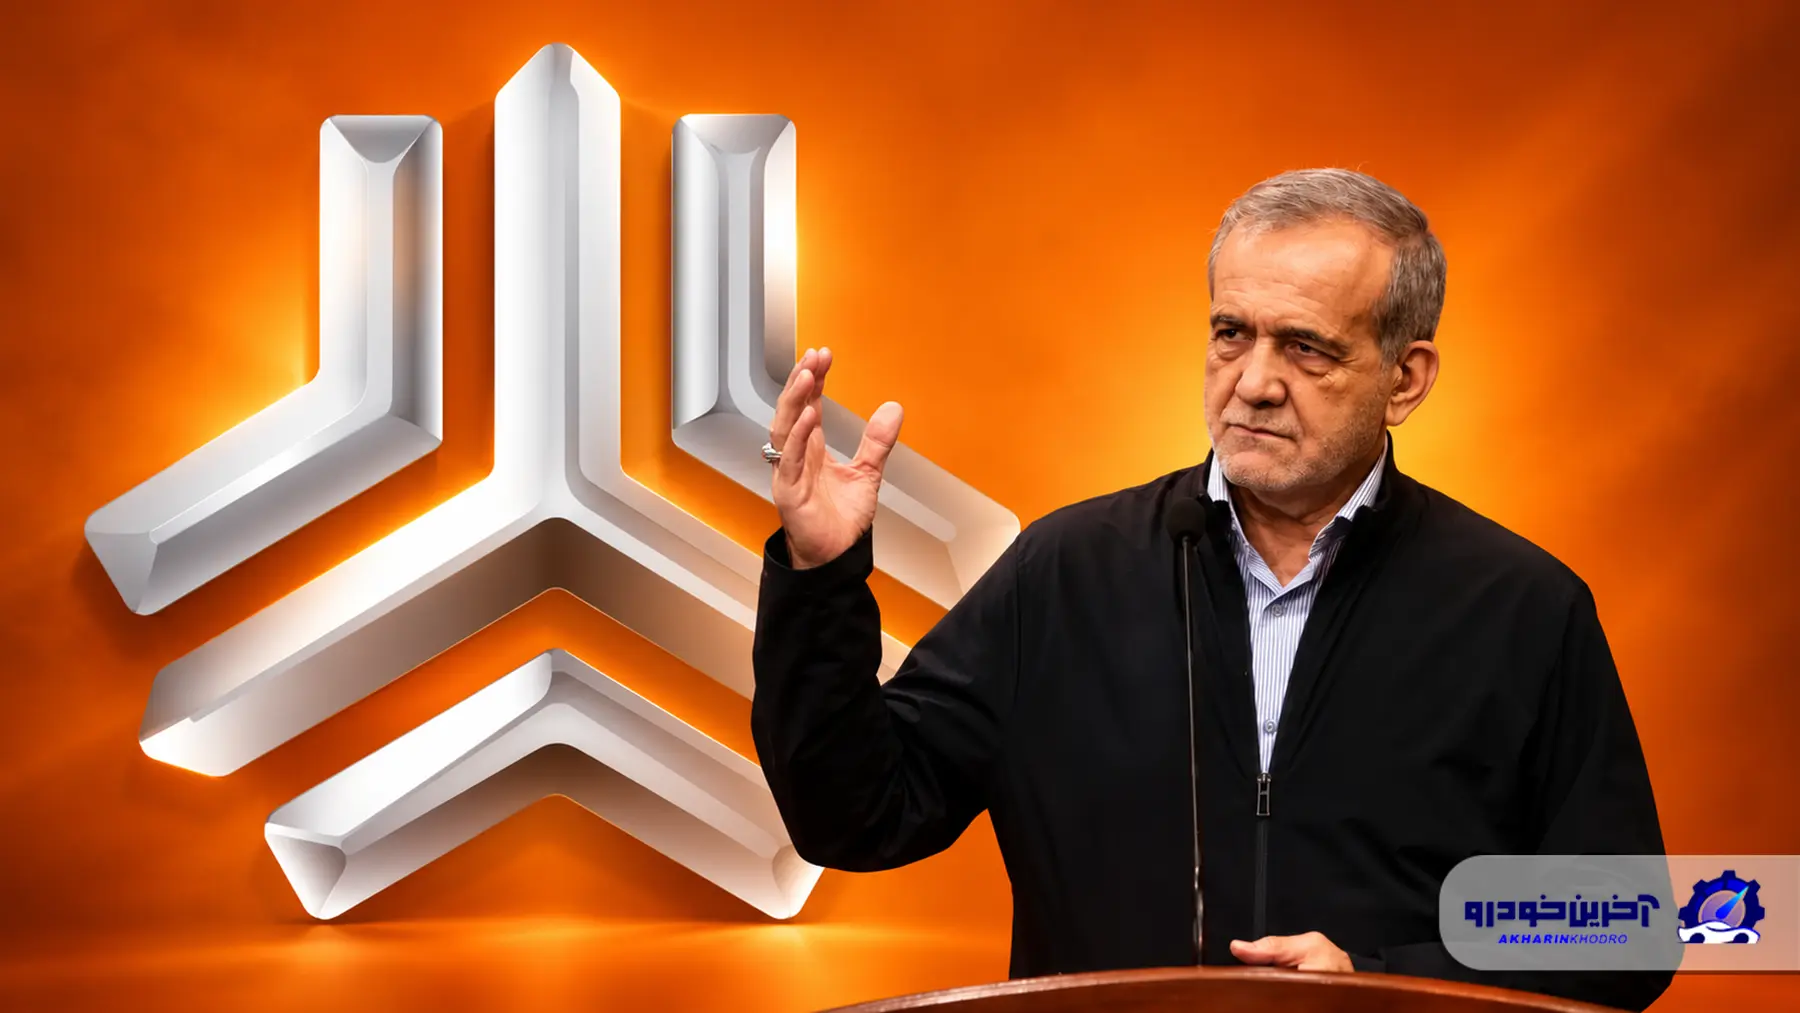
با ابلاغ فهرست سهام قابل واگذاری و تأکید پزشکیان بر تعیین تکلیف شرکتهای دولتی، خصوصیسازی سایپا دوباره مطرح شده است؛ هرچند هنوز واگذاری نهایی این خودروساز اعلام نشده است.
فهرست واگذاریها شامل چه شرکتهایی است؟
به گزارش آخرین خودرو، ۱۸ مهر ۱۴۰۵، سید علی مدنی زاده، وزیر امور اقتصادی و دارایی، فهرست سهام قابل واگذاری موضوع جزء ۲ بند «ب» ماده ۵ قانون برنامه هفتم پیشرفت را ابلاغ کرد. این فهرست شامل سهام شرکتهای اصلی است که تا ۳۰ خرداد ۱۴۰۵ در پرتفوی شرکتهای فرعی قرار داشتهاند. نام شرکتهایی مانند ایران خودرو، سایپا، سرمایه گذاری تامین اجتماعی (شستا)، بانک پارسیان، بانک اقتصاد نوین، گروه مدیریت سرمایه گذاری امید، کشتیرانی جمهوری اسلامی ایران، صنایع پتروشیمی خلیج فارس، ملی صنایع مس ایران و فولاد خوزستان در این فهرست دیده میشود.
البته این ابلاغیه به معنای فروش تمام سهام سایپا یا نهایی شدن خصوصی سازی آن نیست. موضوع اصلی، سهام شرکتهای اصلی در اختیار شرکتهای فرعی است که در چارچوب قانون برای واگذاری تعیین شدهاند. مشخص شدن میزان سهام مشمول واگذاری سایپا نیز به بررسی جزئیات جدول پیوست نیاز دارد.
پزشکیان خواستار تعیین تکلیف شرکتهای دولتی شد
۲۰ مهر ۱۴۰۵، مسعود پزشکیان، رئیس جمهور، در سخنانی درباره وضعیت شرکتهای دولتی و خصولتی بر ضرورت تعیین تکلیف این مجموعهها تاکید کرد. او از انجام بررسیهایی درباره نحوه واگذاری شرکتهای تحت اختیار دولت خبر داد. پزشکیان ارزش داراییها و منابع در اختیار شرکتهای دولتی و خصولتی را حدود ۶ تا ۷ هزار همت اعلام کرد و از مشکلات مدیریتی این مجموعهها انتقاد داشت. او همچنین با اشاره به موانع تغییر مدیران به دلیل وابستگیهای افراد، بر ضرورت انتصاب مدیران بر اساس شایستگی، تخصص و توانایی تاکید کرد.
چرا دولت به دنبال واگذاری بنگاهها است؟
اداره شرکتهای بزرگ، به ویژه بنگاههای زیان ده، به منابع مالی قابل توجهی نیاز دارد. دولت نیز باید علاوه بر مدیریت این مجموعهها، هزینههای عمومی و تعهدات اقتصادی و اجتماعی خود را تامین کند. وقتی یک شرکت برای ادامه فعالیت به حمایت مستمر نیاز دارد و نمیتواند منابع مالی مورد نیاز خود را از فعالیت اقتصادی تامین کند، مالکیت دولتی ممکن است فشار بیشتری بر منابع عمومی وارد کند. خصوصی سازی میتواند بخشی از مسئولیت تامین مالی، اداره و توسعه این شرکتها را به بخش خصوصی منتقل کند. با این حال، تغییر مالکیت به تنهایی عملکرد یک شرکت را بهبود نمیدهد. صلاحیت خریدار، شفافیت فرایند فروش، میزان رقابت و ساختار مالکیت جدید از عوامل موثر بر نتیجه واگذاری هستند.
تعارض میان مالکیت و نظارت دولت
یکی از مسائل مطرح در بنگاه داری دولتی، هم زمان بودن نقش دولت به عنوان مالک و ناظر است. دولت از یک سو در تصمیمهای مدیریتی شرکتهای تحت مالکیت خود منافع مستقیم دارد و از سوی دیگر باید بر عملکرد آنها و رعایت مقررات نظارت کند. خروج از بنگاه داری میتواند زمینه تمرکز بیشتر دولت بر تنظیم گری، ایجاد رقابت و حمایت از حقوق مصرف کنندگان را فراهم کند. فهرست ابلاغ شده از سوی وزارت اقتصاد نیز به صنعت خودرو محدود نیست و شرکتهایی در حوزههای بانکی و مالی، پتروشیمی، فلزات اساسی و کشتیرانی را در بر میگیرد. بنابراین، واگذاری سهام سایپا بخشی از سیاست گستردهتر تعیین تکلیف داراییها و شرکتهای دولتی و وابسته است.
قانون برنامه هفتم چه تکلیفی تعیین کرده است؟
بر اساس بند «ب» ماده ۵ قانون برنامه هفتم پیشرفت، وزارت امور اقتصادی و دارایی موظف است با همکاری سایر دستگاههای اجرایی، اختیارات مدیریتی دولت و موسسات و نهادهای عمومی غیردولتی در بنگاهها را با میزان سهام آنها متناسب کند. یکی از اهداف این حکم، جلوگیری از شکل گیری ساختارهای غیر شفاف از طریق تملک سهام شرکتهای اصلی توسط شرکتهای فرعی و وابسته است. وزارت اقتصاد باید ذی نفعان واحد شرکتهای اصلی را مشخص کند، سهام قابل واگذاری را تعیین کند و فرایند واگذاری را با رعایت سیاستهای کلی اصل ۴۴ قانون اساسی و قوانین مربوط پیش ببرد.
شفافیت معاملات و حمایت از سهامداران خرد
قانون برنامه هفتم برای معاملات با اشخاص وابسته و تقویت جایگاه سهامداران خرد نیز سازوکارهایی پیش بینی کرده است. وزارت اقتصاد موظف شده زمینه ارائه پیشنهادهای سهامداران خرد برای طرح در هیئت مدیره و مجامع شرکتها را فراهم کند و شفافیت معاملات با اشخاص وابسته را افزایش دهد. افشای جزئیات معامله، قیمت، فرایند تعیین قیمت، دلایل انجام نشدن معامله با اشخاص غیر وابسته و گزارش کارشناسی قیمت گذاری دارایی از جمله موارد مورد توجه در این حکم است.
محدودیت اختیار مدیریتی دولت پس از واگذاری
بخش دیگری از قانون، اختیار مدیریتی دولت در شرکتهای واگذار شده را محدود میکند. بر اساس این حکم، صدور حکم از سوی مسئولان دولتی برای عضویت در هیئت مدیره این شرکتها، بیش از درصد مالکیت دولت، ممنوع است. این حکم بر ارتباط میان میزان سهام و اختیار مدیریتی تاکید دارد و مانع از آن میشود که دولت بدون تناسب با سهم خود، کنترل مدیریتی شرکت واگذار شده را حفظ کند.
ضمانت اجرا برای تخلف از قانون
قانون گذار برای برخی موارد تملک سهام شرکتهای سهامی عام توسط شرکتهای فرعی و وابسته نیز ضمانت اجرا تعیین کرده است. طبق تبصره این بند، در سال اول اجرای حکم، ۲۵ درصد سود متعلق به شرکتهای فرعی یا وابسته مشمول، به عنوان مالیات دریافت میشود. این میزان از سال دوم به بعد به ۵۰ درصد میرسد و از سال سوم، صاحبان سهام مشمول حکم حق رای نخواهند داشت.
همچنین برای مدیران متخلف، مجازاتهایی از جمله دو سال انفصال از خدمات عمومی و دولتی، ممنوعیت عضویت در هیئت مدیره و مدیریت عاملی شرکتهای تجاری و استرداد دو برابر حقوق و مزایای دریافتی در دوره مدیریت پیش بینی شده است. در مجموع، قانون برنامه هفتم علاوه بر واگذاری سهام، اصلاح رابطه میان مالکیت و اختیار مدیریتی و افزایش شفافیت را دنبال میکند. با این حال، تعیین میزان انطباق این احکام با ساختار سهامداری سایپا به بررسی ترکیب سهامداران و اسناد رسمی شرکت نیاز دارد.
تعهدات معوق؛ یکی از چالشهای مهم سایپا
اهمیت خصوصی سازی سایپا به جایگاه این شرکت در صنعت خودرو و تاثیر عملکرد آن بر مصرف کنندگان باز میگردد. میزان تولید، کیفیت محصولات، قیمت خودرو و زمان تحویل خودروهای ثبت نامی از جمله شاخصهایی هستند که عملکرد این خودروساز را برای مردم مهم میکنند. بر اساس آمار مطرح شده درباره تعهدات معوق خودروسازان در پایان مرداد ۱۴۰۵، حدود ۸۷ درصد از مجموع این تعهدات به سایپا اختصاص داشته است. این سهم، ضرورت بررسی وضعیت مالی، تولیدی و مدیریتی شرکت را نشان میدهد؛ با این حال، رقم و مبنای محاسبه آن باید پیش از انتشار با آمار رسمی تعهدات معوق تطبیق داده شود.
خصوصی سازی سایپا به چه پیش نیازهایی نیاز دارد؟
واگذاری سایپا صرفا به فروش یک بلوک سهام محدود نمیشود. باید مشخص شود چه مجموعهای پس از واگذاری کنترل شرکت را در اختیار میگیرد، منابع لازم برای تامین قطعات و افزایش تولید از کجا فراهم میشود و تعهدات معوق چگونه تعیین تکلیف خواهند شد. تغییر مالکیت زمانی میتواند به بهبود عملکرد سایپا کمک کند که با برنامهای روشن برای تامین مالی، افزایش بهره وری، مدیریت بدهیها و تعیین تکلیف شرکتهای زیر مجموعه همراه باشد. پاسخ گویی در برابر مشتریان نیز باید بخشی از برنامه مدیریت جدید باشد. در غیر این صورت، انتقال مالکیت از دولت به بخش خصوصی لزوما مشکلات انباشته شده شرکت را برطرف نمیکند.
واگذاری سهام؛ آغاز اصلاح یا انتقال مالکیت؟
ابلاغ فهرست سهام قابل واگذاری، اظهارات پزشکیان و تکالیف قانون برنامه هفتم، خروج دولت از بنگاه داری و اصلاح ساختار مدیریتی شرکتها را دوباره به موضوعی مهم تبدیل کردهاند. با این حال، این تحولات به معنای نهایی شدن خصوصی سازی سایپا یا تعیین زمان مشخص برای واگذاری آن نیست. برای ارزیابی نتیجه این سیاست باید مشخص شود چه میزان سهام واگذار خواهد شد، مالک جدید چه اختیاراتی خواهد داشت و برنامه آن برای اصلاح وضعیت تولید و تعهدات شرکت چیست. معیار موفقیت خصوصی سازی سایپا، صرفا تغییر مالکیت نیست؛ بلکه بهبود عملکرد، تامین مالی پایدار، کاهش مشکلات تولید و تعیین تکلیف تعهدات معوق است. پرسش اصلی این است که آیا اجرای قانون برنامه هفتم به اصلاح واقعی ساختار مالکیت و مدیریت منجر خواهد شد یا واگذاری در حد انتقال سهام باقی میماند.
 چرا پارس نوآ نمی تواند دقیقا مثل ال ۹۰ باشد؟
 تولید ۱۰ دستگاه سایپا آریا در شش ماه نخست؛ آریا هم به تاخیر می خورد؟
 شرایط فروش فوری زامیاد EX اعلام شد – مهر ۱۴۰۵
 شرایط فروش کوییک و پارس نوا اعلام شد – مهر ۱۴۰۵